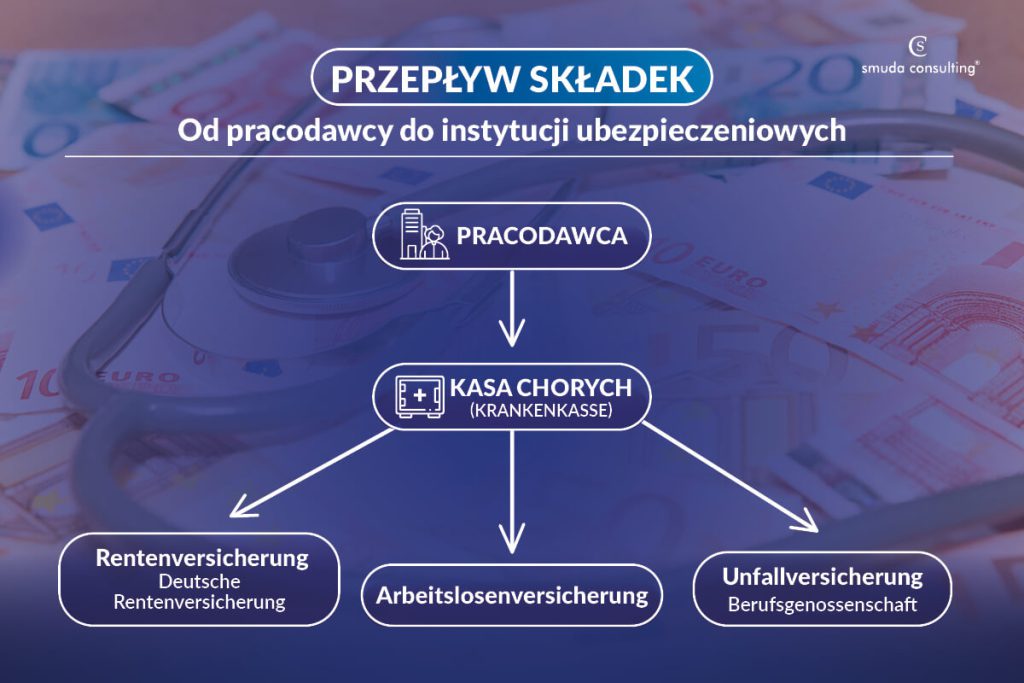
Zatrudnienie pracownika w Niemczech oznacza znacznie więcej niż wypłatę wynagrodzenia brutto. Każda firma podlega obowiązkowemu ubezpieczeniu w ramach niemieckiego systemu ubezpieczeń – Sozialverischerung. Obejmuje on rozbudowane systemy ubezpieczeniowe i liczne stawki. W przeciwieństwie do ZUS nie istnieje jeden centralny urząd. Kluczową rolę odgrywa kasa chorych, czyli Krankenkasse, wybrana przez pracownika.
Niemieckie ubezpieczenie socjalne opiera się na kilku filarach, a pracodawca odpowiada za prawidłowe naliczenie składek, zgłoszeniu do ubezpieczenia oraz przekazanie ich do właściwej instytucji. Błąd w rozliczeniach może skutkować nie tylko dopłatami, lecz także odpowiedzialnością karną. Dlatego przed decyzją, by zatrudnić pracownika, warto poznać realny koszt pracy w Niemczech. W tym poradniku rozkładamy na czynniki pierwsze tzw. Lohnnebenkosten, pokazujemy, ile realnie kosztuje pracownik w Niemczech, a także różnicę między ZUS a Sozialversicherung.
5 filarów ubezpieczenia społecznego w Niemczech – co musi opłacać pracodawca
Niemiecki system ubezpieczeń społecznych składa się z pięciu obowiązkowych filarów. Każdy z nich chroni inny obszar życia pracownika i generuje określone składki na ubezpieczenie. Pracodawca pełni rolę płatnika i odpowiada za ich prawidłowe rozliczenie.
| Ubezpieczenie społeczne w Niemczech z perspektywy pracodawcy | |||
|---|---|---|---|
| Filar | Nazwa niemiecka | Zakres ochrony | Kto finansuje |
| Ubezpieczenie emerytalne | Rentenversicherung | emerytura, renty, rehabilitacja | pracodawca + pracownik |
| Ubezpieczenie zdrowotne | Krankenversicherung | koszty leczenia, opieka zdrowotna | pracodawca + pracownik |
| Ubezpieczenie od bezrobocia | Arbeitslosenversicherung | zasiłek, Kurzarbeitergeld | pracodawca + pracownik |
| Ubezpieczenie pielęgnacyjne | Pflegeversicherung | opieka długoterminowa | pracodawca + pracownik |
| Ubezpieczenie wypadkowe | Unfallversicherung | wypadki przy pracy | tylko pracodawca |
Każdy filar jest elementem ustawowego systemu ubezpieczeń i obowiązuje niezależnie od narodowości pracownika.
Podział składek – ile płaci pracodawca, a ile pracownik
Podstawą niemieckiego systemu ubezpieczeń jest zasada solidarności. Oznacza to, że większość składek finansowana jest po połowie przez pracodawcę i pracownika. Dotyczy to ubezpieczenia emerytalnego, zdrowotnego oraz ubezpieczenia na wypadek bezrobocia.
Wyjątki mają kluczowe znaczenie z punktu widzenia kosztów firmy. Dodatek dla osób bezdzietnych w ubezpieczeniu pielęgnacyjnym ponosi wyłącznie pracownik. Ubezpieczenie wypadkowe finansuje w całości pracodawca.
| Składki na ubezpieczenie w Niemczech | ||
|---|---|---|
| Rodzaj składki | Pracodawca | Pracownik |
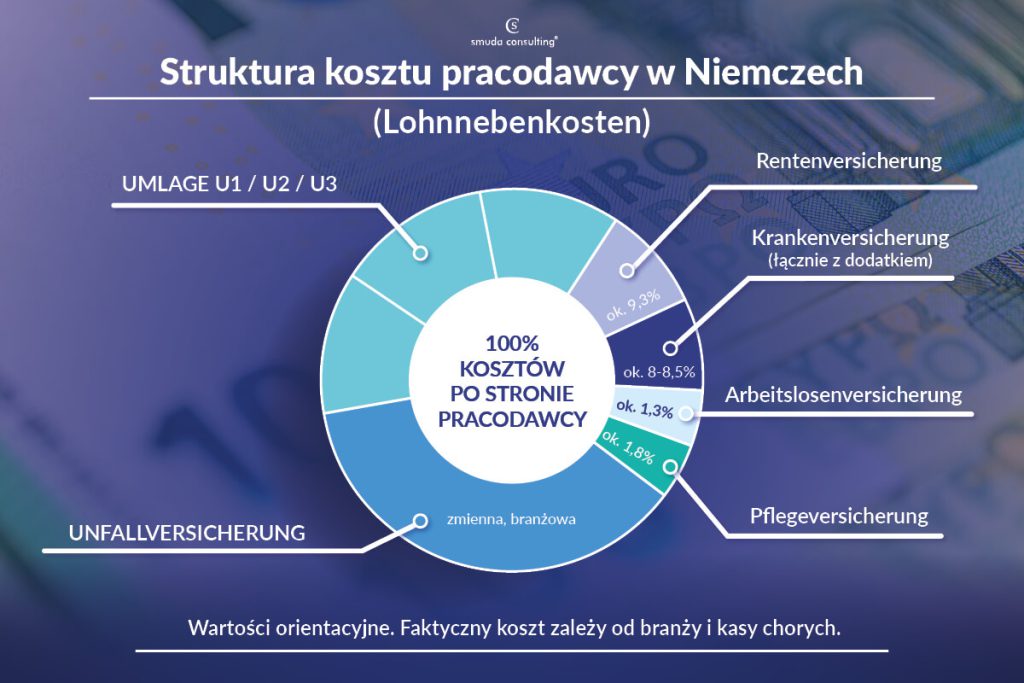
| Rentenversicherung | 9,3% | 9,3% |
| Krankenversicherung | 7,3% + połowa dodatku | 7,3% + połowa dodatku |
| Arbeitslosenversicherung | 1,3% | 1,3% |
| Pflegeversicherung | 1,8% | 1,8% + dopłaty |
| Unfallversicherung | 100% | 0% |
Łączny koszt po stronie pracodawcy wynosi przeciętnie około 20–21 procent wynagrodzenia brutto. To właśnie te koszty określa się jako Lohnnebenkosten.
Ukryte koszty pracodawcy – czym są składki U1, U2 i U3
Poza klasycznymi składkami na ubezpieczenie społeczne niemiecki system przewiduje obowiązkowe Umlage. Są to składki solidarnościowe finansowane wyłącznie przez pracodawcę. Nie obniżają one wynagrodzenia netto pracownika.
| Umlage | Nazwa | Cel | Kto płaci |
| U1 | Entgeltfortzahlung | zwrot kosztów choroby | pracodawca |
| U2 | Mutterschaft | koszty macierzyństwa | pracodawca |
| U3 | Insolvenzgeld | ochrona przy upadłości | pracodawca |
Umlage U2 jest obowiązkowa dla wszystkich firm. Umlage U1 dotyczy mniejszych pracodawców. Składki te zwiększają całkowity koszt zatrudnienia, ale często są pomijane w kalkulacjach.
Polski ZUS a niemiecki Sozialversicherung – kluczowe różnice dla firmy
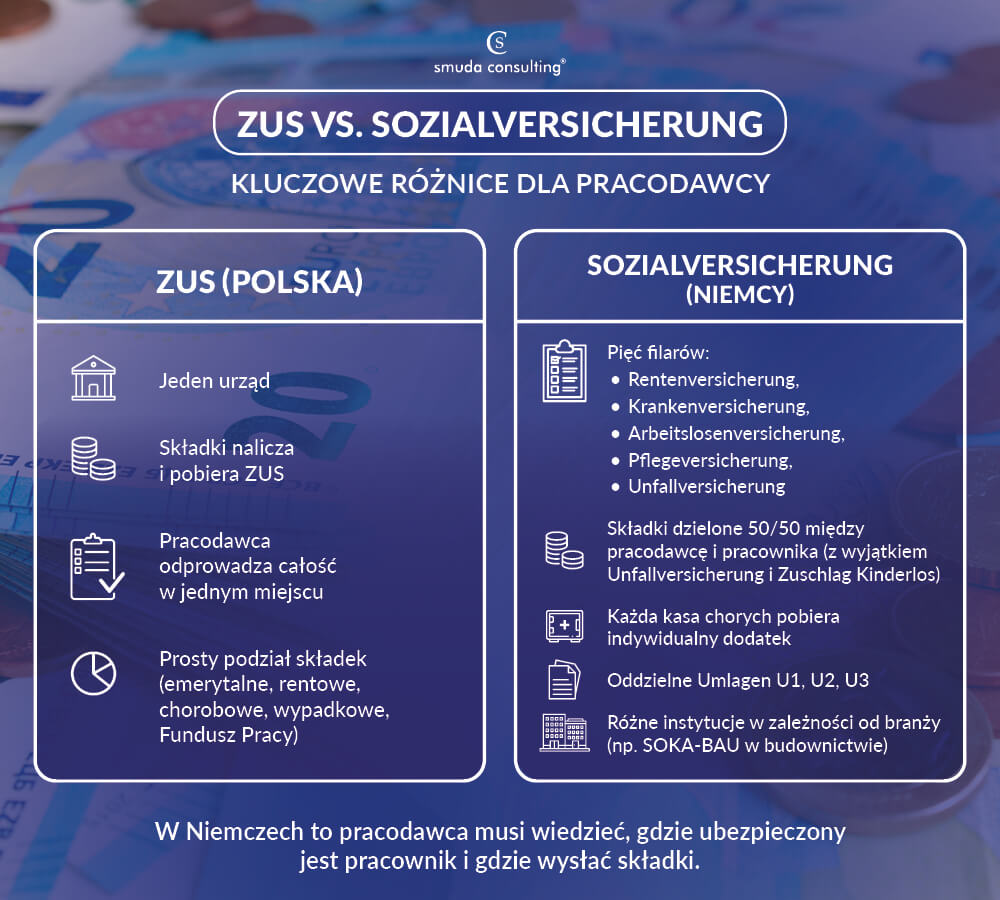
Największą różnicą między systemami jest brak jednego konta ubezpieczeniowego. W Niemczech to Krankenkasse pracownika pełni rolę instytucji zbierającej składki. Pracodawca musi znać numer ubezpieczenia społecznego, czyli Sozialversicherungsnummer i właściwego ubezpieczyciela.
System ubezpieczeń w Niemczech jest bardziej zdecentralizowany. Obejmuje różne instytucje, takie jak Deutsche Rentenversicherung czy tzw. Berufsgenossenschaften. Każda odpowiada za inny zakres świadczeń. W Polsce większość tych funkcji realizuje ZUS.
Dla polskiego przedsiębiorcy oznacza to większą odpowiedzialność organizacyjną. Błąd w zgłoszeniu do ubezpieczenia lub wybór niewłaściwej kasy chorych prowadzi do zaległości składkowych. Różnica w podejściu administracyjnym jest jednym z największych wyzwań przy rozpoczęciu działalności w Niemczech.
Specyfika branży budowlanej – SOKA-BAU a ubezpieczenia
W budownictwie obowiązuje dodatkowy system, który często bywa mylony z ubezpieczeniem społecznym. SOKA-BAU to kasa urlopowa, a nie urząd skarbowy ani klasyczny element Sozialversicherung. Mimo to stanowi obowiązkowy koszt płacowy.
System ten zabezpiecza prawo pracownika do urlopu i świadczeń urlopowych, niezależnie od zmiany pracodawcy. Składki finansuje pracodawca i nalicza się je od wynagrodzenia brutto. Ignorowanie obowiązku rejestracji i rozliczeń grozi bardzo wysokimi karami.
Dla firm budowlanych działających w Niemczech SOKA-BAU stanowi element równie istotny jak składki na ubezpieczenie emerytalne czy zdrowotne. Właściwe rozliczenie wymaga znajomości przepisów branżowych i terminów raportowania.
Pracownik delegowany z Polski – gdzie firma płaci składki?
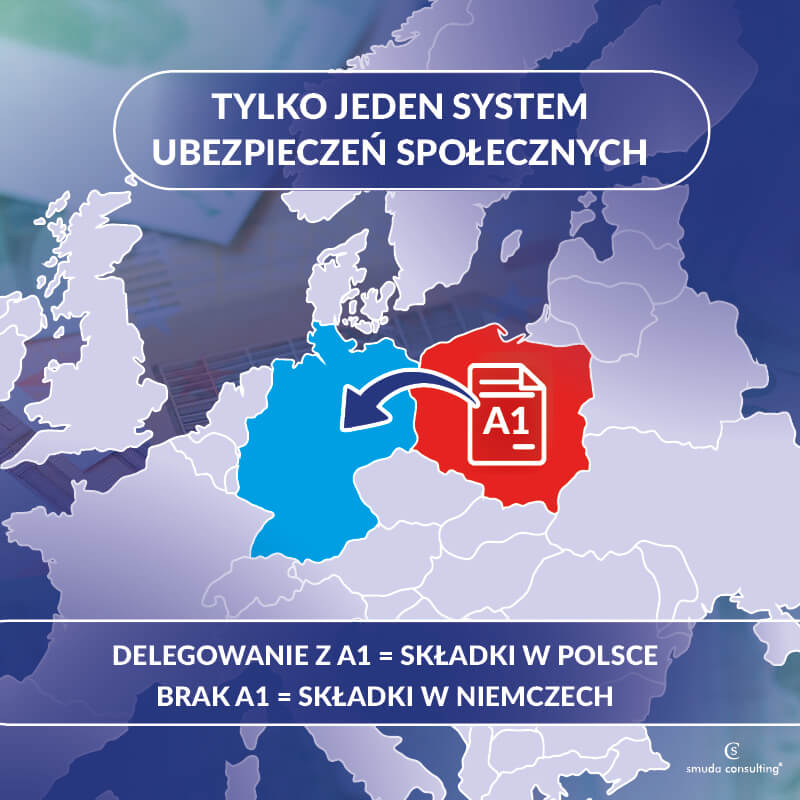
Prawo unijne zakłada, że każda osoba ubezpieczona podlega tylko jednemu systemowi ubezpieczeń społecznych. W przypadku pracowników delegowanych decyduje formularz A1. Potwierdza on, że pracownik pozostaje w systemie ZUS.
Jeżeli delegowanie spełnia warunki ustawowe, składki na ubezpieczenie społeczne opłacane są w Polsce. Pracodawca nie rozlicza wtedy niemieckiego Sozialversicherung. To rozwiązanie często stosowane przy czasowych kontraktach.
Ryzyko pojawia się wtedy, gdy delegowanie zostanie zakwestionowane. Jeżeli firma prowadzi realną działalność wyłącznie w Niemczech, urząd może uznać ją za fikcyjną strukturę. W takiej sytuacji niemiecki system ubezpieczeń naliczy składki wstecz, wraz z odsetkami i karami.
FAQ – najczęstsze pytania o składki w Niemczech
Kiedy mija termin płatności składek w Niemczech?
Termin płatności składek w Niemczech przypada na koniec miesiąca, za który należne jest wynagrodzenie. To zasadnicza różnica względem Polski, gdzie płatność następuje w kolejnym miesiącu. Nieterminowa wpłata skutkuje automatycznymi sankcjami.
Czy Mini-Job jest zwolniony ze składek dla pracodawcy?
Mini-Job nie zwalnia pracodawcy ze składek. Firma płaci ryczałt, który wynosi około 30 procent wynagrodzenia.
Co grozi za nieopłacenie składek?
Nieopłacenie składek na ubezpieczenie społeczne w Niemczech traktowane jest jako przestępstwo. Odpowiedzialność ponosi pracodawca, a nie biuro księgowe. Sankcje obejmują grzywny, a w skrajnych przypadkach odpowiedzialność karną.
Błędne wyliczenie składek to ryzyko – zabezpiecz swoje interesy
Niemiecki system ubezpieczeń społecznych jest złożony i wielopoziomowy. Obejmuje różne kasy chorych, składki wypadkowe, system Umlage oraz specyfikę branżową, taką jak SOKA-BAU. Każdy pracownik wymaga indywidualnego podejścia i poprawnego zgłoszenia.
Pracodawca działający w Niemczech nie może stosować polskich schematów znanych z ZUS. Inne są terminy, instytucje i zasady odpowiedzialności. Błąd w rozliczeniach oznacza realne zagrożenie finansowe i prawne.
Dlatego obsługa kadrowo-płacowa w Niemczech powinna opierać się na doświadczeniu i znajomości lokalnych przepisów. Smuda Consulting od 2006 roku wspiera polskie firmy w Niemczech, przejmując obowiązki związane ze składkami, wynagrodzeniami i ubezpieczeniami. To bezpieczeństwo, które pozwala spokojnie rozwijać działalność gospodarczą za granicą.
Skontaktuj się z nami i zyskaj pewność, że Twoje składki trafiają tam, gdzie powinny, a Ty możesz spokojnie rozwijać biznes.
Źródła: tk.de; ihk-muenchen.de ; lexware.de
Stan na: 02.03.2026