Założenie firmy w Niemczech to poważny krok, który otwiera drzwi do jednej z największych gospodarek Europy. Już na starcie trzeba jednak podjąć decyzję, która zaważy na bezpieczeństwie majątkowym, podatkach i postrzeganiu przez niemieckich kontrahentów. Wybór odpowiedniej formy prawnej to fundament, który przesądza o sprawnym prowadzeniu działalności w Niemczech.
Czy wiesz, że niemiecka spółka z ograniczoną odpowiedzialnością może powstać nawet przy kapitale zakładowym wynoszącym 1 euro? A może zastanawiasz się, czy polska jednoosobowa działalność gospodarcza odpowiada niemieckiej Gewerbe? Ten przewodnik rozwieje Twoje wątpliwości i pozwoli poznać formy prawne przedsiębiorstw w Niemczech w praktycznym, przystępnym ujęciu.
Z naszego doświadczenia wynika, że błąd popełniony na etapie wyboru formy prawnej może spowodować późniejsze problemy z odpowiedzialnością majątkową, rejestrami, podatkami i prowadzeniem działalności gospodarczej w Niemczech. Ten artykuł to kompendium, które przeprowadzi Cię krok po kroku przez najważniejsze formy prowadzenia działalności gospodarczej i pomoże uniknąć kosztownych pomyłek przy zakładaniu spółek w Niemczech.
Podstawowy podział firm w Niemczech – ludzie kontra kapitał
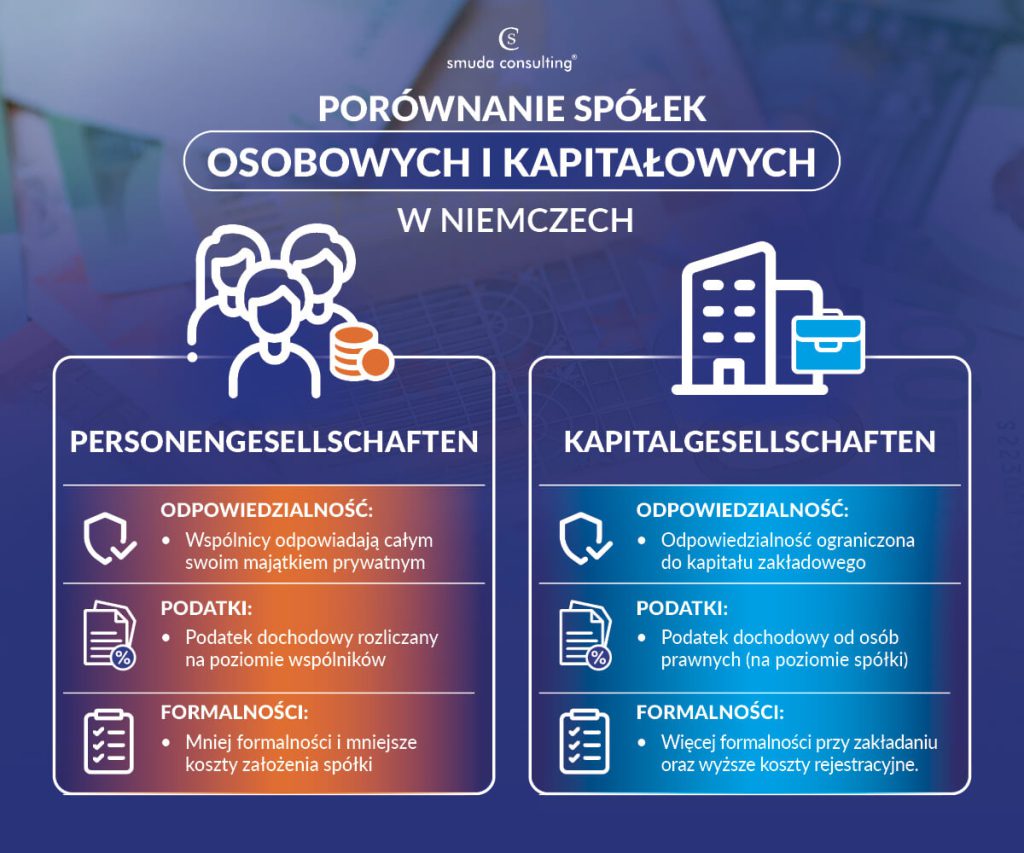
Formy prawne działalności w Niemczech dzielą się na dwie główne grupy. Pierwsza to spółki osobowe (niem. Personengesellschaften), w których kluczową rolę odgrywają wspólnicy. Druga grupa to spółki kapitałowe (niem. Kapitalgesellschaften), w których najważniejszy jest kapitał zakładowy i struktura udziałów. Ten podział wynika bezpośrednio z niemieckiego prawa i określa sposób funkcjonowania przedsiębiorstwa.
Spółki osobowe opierają się na współpracy partnerów i odpowiedzialności całym swoim majątkiem. Taka forma prawna sprawdzi się, gdy działalność gospodarcza w Niemczech nie wymaga wysokiego kapitału na start, ale wymaga zaufania między wspólnikami. Spółki kapitałowe zapewniają ograniczenie odpowiedzialności do wniesionego wkładu i budują wizerunek stabilnego przedsiębiorstwa. Odpowiedzialność majątkowa w spółkach kapitałowych jest oderwana od majątku prywatnego założycieli.
Różnica między tymi grupami ma zasadnicze znaczenie przy prowadzeniu działalności. Wspólnik spółki osobowej odpowiada całym swoim majątkiem za zobowiązania spółki, natomiast partner w spółce kapitałowej ogranicza ryzyko do kapitału zakładowego. Niewłaściwe oszacowanie ryzyka jest najczęstszą przyczyną problemów przy zakładaniu firmy w Niemczech.
Jednoosobowa działalność gospodarcza (Einzelunternehmen) – najprostszy start
Jednoosobowa działalność gospodarcza to najprostsza forma prowadzenia biznesu w Niemczech. Sprawdza się w przypadku freelancerów, rzemieślników oraz małych firm usługowych. Założenie Gewerbe kosztuje niewiele, nie wymaga kapitału zakładowego i umożliwia szybkie wejście na rynek niemiecki. Prowadzenie jednoosobowej działalności gospodarczej daje pełną kontrolę nad firmą i elastyczność przy podejmowaniu decyzji.
Ta forma prowadzenia działalności gospodarczej ma jednak istotną wadę, ponieważ przedsiębiorca odpowiada całym swoim majątkiem za zobowiązania spółki. Ryzyko majątkowe jest wysokie, zwłaszcza w branżach o dużej liczbie zleceń, takich jak budowlanka. Taka firma w Niemczech nie wymaga umowy spółki ani formy aktu notarialnego, ale wymaga stałej kontroli ryzyk i odpowiedniej ochrony ubezpieczeniowej.
Wpis do rejestru handlowego (niem. Handelsregister) jest wymagany dopiero wtedy, gdy działalność osiąga znaczną skalę. Przedsiębiorca staje się wówczas tzw. eingetragener Kaufmann (e.K.). Taki wpis nadaje firmie w Niemczech wyższy status, ale powoduje pełne objęcie rygorami prawa handlowego. W praktyce oznacza to bardziej rozbudowaną księgowość i obowiązki dokumentacyjne.
Spółki kapitałowe – prestiż i bezpieczeństwo
Spółki kapitałowe budują prestiż przedsiębiorstwa, zapewniają ochronę majątkową i umożliwiają skalowanie biznesu na rynku niemieckim. Te formy prowadzenia działalności gospodarczej sprawdzają się, gdy firma planuje większe obroty, zatrudnianie pracowników lub ekspansję.
Spółka GmbH podlega wpisowi do rejestru handlowego, a umowa spółki wymaga formy aktu notarialnego. W zamian przedsiębiorca otrzymuje ograniczenie odpowiedzialności majątkowej.
GmbH (Gesellschaft mit beschränkter Haftung)
GmbH to najbardziej rozpoznawalna niemiecka spółka kapitałowa i odpowiednik polskiej spółki z ograniczoną odpowiedzialnością. GmbH wymaga minimalnego kapitału zakładowego wynoszącego 25 000 euro. Połowa tej kwoty musi zostać wniesiona przy założeniu. Kapitał zakładowy gwarantuje stabilność przedsiębiorstwa i zwiększa wiarygodność na rynku niemieckim. Ta niemiecka spółka daje najlepszy balans między bezpieczeństwem a postrzeganiem przez kontrahentów.
Prowadzenie działalności w GmbH zapewnia ograniczenie odpowiedzialności wspólników. Ich majątek prywatny pozostaje oddzielony od majątku spółki.
GmbH podlega podatkowi korporacyjnemu (niem. Körperschaftsteuer) oraz Gewerbesteuer. To forma prawna polecana firmom planującym rozwój, oficjalne przetargi i długoterminowe kontrakty w Niemczech.
UG (haftungsbeschränkt) – Mini-GmbH
UG, nazywana także Mini-GmbH, to forma prawna dla osób, które chcą ograniczyć odpowiedzialność bez konieczności inwestowania dużego kapitału na start. Kapitał zakładowy wynosi od 1 euro, jednak praktyka pokazuje, że potrzebna jest wyższa kwota, by prowadzenie działalności było płynne. Spółka UG wymaga wpisu do Handelsregister i sporządzenia umowy spółki w formie aktu notarialnego.
Różnica między UG a GmbH wynika z obowiązku odkładania 25% rocznego zysku do kapitału zapasowego. Spółka UG może przekształcić się w GmbH, gdy uzbiera minimalny kapitał zakładowy wynoszący 25 000 euro. Ta droga rozwoju jest naturalna i często praktykowana.
Porównanie form prawnych jednoosobowych i kapitałowych w Niemczech:
| Formy prawne i kapitałowe w Niemczech | |||
| Kryterium | Einzelunternehmen | UG | GmbH |
| Kapitał minimalny | Brak | 1 € (praktycznie warto mieć więcej) | 25 000 € (50% w chwili założenia) |
| Odpowiedzialność | Pełna majątkiem prywatnym | Ograniczona do majątku spółki | Ograniczona do majątku spółki |
| Księgowość | Uproszczona (do limitu obrotów) | Standardowa (księgi handlowe) | Pełna, zgodna z wymogami KSH |
| Wiarygodność | Niska | Średnia | Wysoka |
| Koszty założenia | Niskie | Średnie | Wysokie |
| Możliwość założenia w pojedynkę | Tak | Tak | Tak |
| Ograniczenia w rozwoju | Ryzyko pełnej odpowiedzialności | Obowiązek odkładania 25% zysku na kapitał | Brak, możliwość szybkiego rozwoju |
Spółki osobowe – współpraca wspólników
Spółki osobowe są oparte na współpracy wspólników i zaufaniu. To forma prawna, która daje elastyczność przy podejmowaniu decyzji i niewielkie koszty założenia. Wspólnik w takiej spółce odpowiada jednak majątkiem prywatnym za zobowiązania spółki.
GbR (Gesellschaft bürgerlichen Rechts)
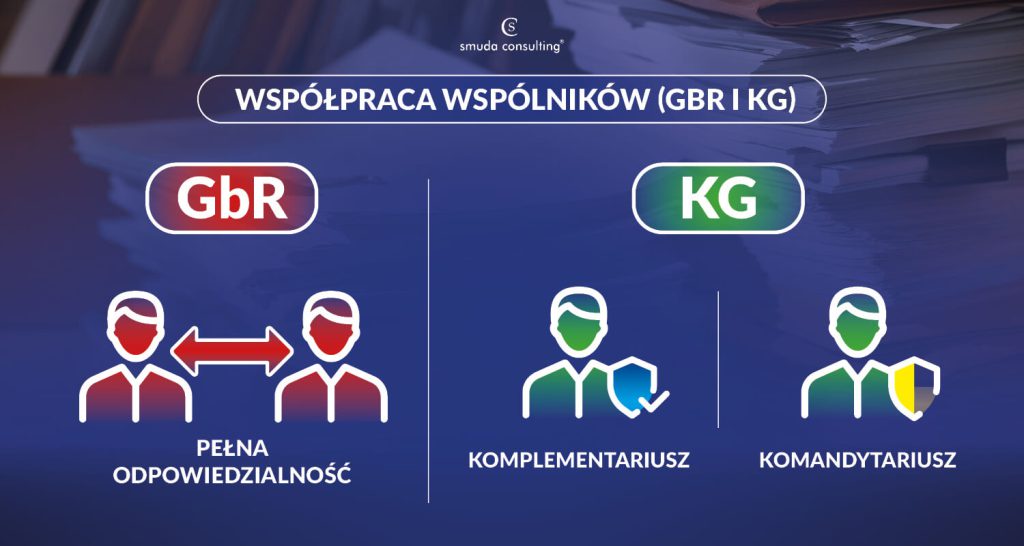
GbR to najprostsza spółka osobowa. Powstaje, gdy co najmniej dwie osoby podpisują umowę i wspólnie prowadzą działalność gospodarczą. To niemiecki odpowiednik polskiej spółki cywilnej. GbR nie wymaga wpisu do rejestru handlowego, a umowa może być zawarta w dowolnej formie. Ta forma działalności sprawdza się przy niewielkich projektach i współpracach.
Ryzyko polega na solidarnej odpowiedzialności wspólników. Każdy wspólnik odpowiada całym swoim majątkiem za zobowiązania spółki. GbR nie jest odpowiednia dla projektów o podwyższonym ryzyku finansowym.
KG (Kommanditgesellschaft)
Spółka komandytowa, czyli KG to struktura, która pozwala połączyć elastyczność spółki osobowej z ograniczeniem odpowiedzialności jednego ze wspólników. Komplementariusz (niem. Komplementär) prowadzi firmę i odpowiada całym majątkiem. Komandytariusz (niem. Kommanditist) wnosi wkład i odpowiada tylko do jego wysokości.
Taka forma sprawdzi się, gdy potrzebne jest dodatkowe finansowanie lub partnerzy o różnym zakresie zaangażowania. KG daje możliwość prowadzenia biznesu bez pełnego ryzyka po stronie każdego ze wspólników.
Polska vs. Niemcy – tabela porównawcza form prawnych
Poniższe zestawienie pozwala szybko zrozumieć różnice między polskimi a niemieckimi formami prowadzenia działalności gospodarczej.
| Polska forma | Niemiecka forma lub odpowiednik | Uwagi |
| JDG | Einzelunternehmen / Kleingewerbe | Podobna odpowiedzialność majątkowa i brak kapitału |
| Spółka Cywilna | GbR | Odpowiedzialność solidarna wspólników |
| Spółka z o.o. | GmbH | Zbliżona konstrukcja i odpowiedzialność |
| brak bezpośredniego odpowiednika | UG | Najbliżej PSA, ale działanie inne |
Choć nazwy brzmią znajomo, różnice są znaczące — zwłaszcza w odpowiedzialności, podatkach, a także obowiązku przynależności do IHK lub Handwerkskammer w Niemczech, jeśli wykonujesz zawód rzemieślniczy.
Co decyduje o wyborze formy prawnej?
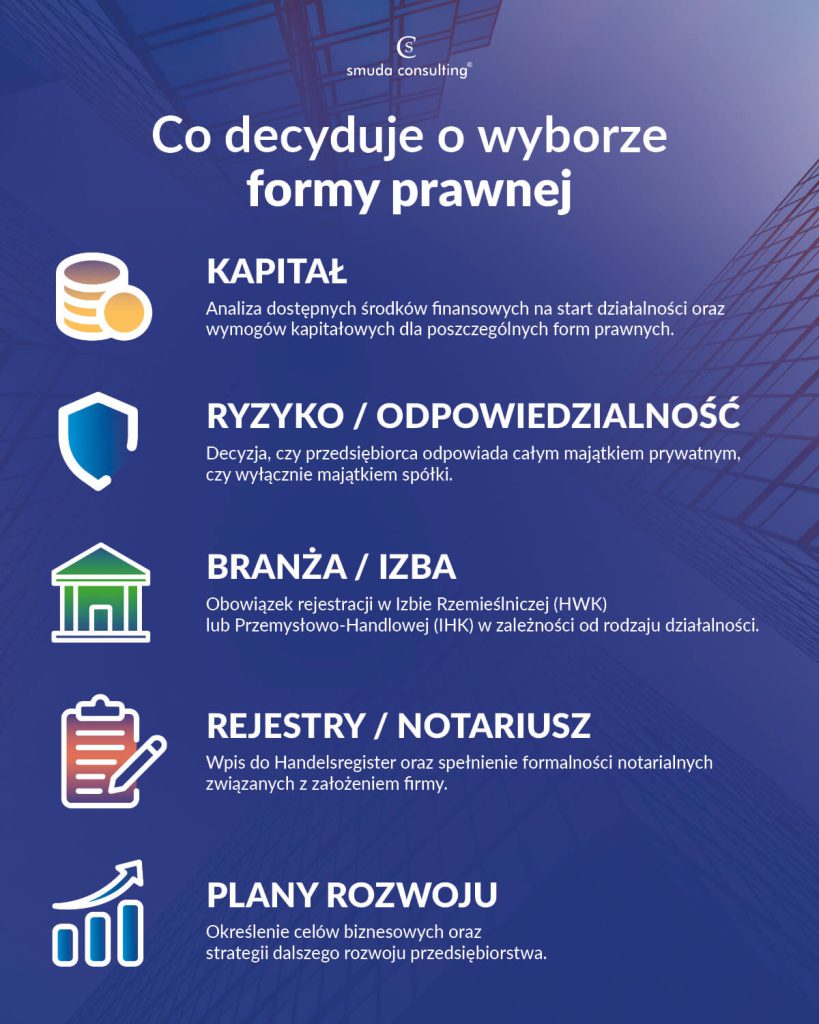
Wybór właściwej formy prowadzenia działalności gospodarczej zależy od kapitału, ryzyka i branży. Trzeba przeanalizować, ile pieniędzy można przeznaczyć na start. Spółki kapitałowe wymagają kapitału zakładowego, podczas gdy spółki osobowe i Gewerbe można zakładać przy minimalnych kosztach. Forma prawna decyduje o tym, czy przedsiębiorca odpowiada całym swoim majątkiem, czy tylko majątkiem spółki.
Rejestry są kolejnym czynnikiem. Wpis do Handelsregister podnosi wiarygodność firmy, ale wiąże się z dodatkowymi obowiązkami księgowymi. W zależności od branży konieczna może być rejestracja w Izbie Rzemieślniczej lub Przemysłowo-Handlowej.
FAQ – Najczęściej zadawane pytania
Czy mogę przekształcić UG w GmbH?
Przekształcenie UG w GmbH jest możliwe i stanowi naturalny etap rozwoju firmy w Niemczech. Wystarczy zgromadzić kapitał zakładowy i przeprowadzić formalną procedurę.
Czy muszę mieszkać w Niemczech, żeby założyć tam GmbH?
Mieszkanie w Niemczech nie jest wymagane, aby założyć spółkę GmbH, ale potrzebny jest adres do rejestracji.
Jakie są koszty notarialne założenia spółki?
Koszty notarialne zależą od kapitału zakładowego i wybranej formy. Umowa spółki w formie aktu notarialnego jest obowiązkowa dla GmbH i UG. W przypadku działalności jednoosobowej nie trzeba korzystać z notariusza, więc koszty są minimalne.
Wybór formy prawnej to dopiero początek. Nie popełnij błędu na starcie
Decyzja o tym, jaka forma prowadzenia działalności będzie najlepsza, ma skutki długofalowe. Różne formy przedsiębiorstw w Niemczech wiążą się z odmienną odpowiedzialnością, podatkami i obowiązkami. Z naszej perspektywy wybór formy opartej na opiniach z forów internetowych jest jedną z najczęstszych przyczyn późniejszych problemów.
Z nami można tego uniknąć. Prowadzenie działalności gospodarczej w Niemczech wymaga znajomości lokalnych przepisów, rejestrów, obowiązków podatkowych i wymogów branżowych.
Zakładasz firmę w Niemczech? My wiemy, że przepisy są zawiłe, a różnice między formami mogą wydawać się niejasne. Smuda Consulting działa na rynku od 2006 roku i przeprowadzi Cię przez cały proces.
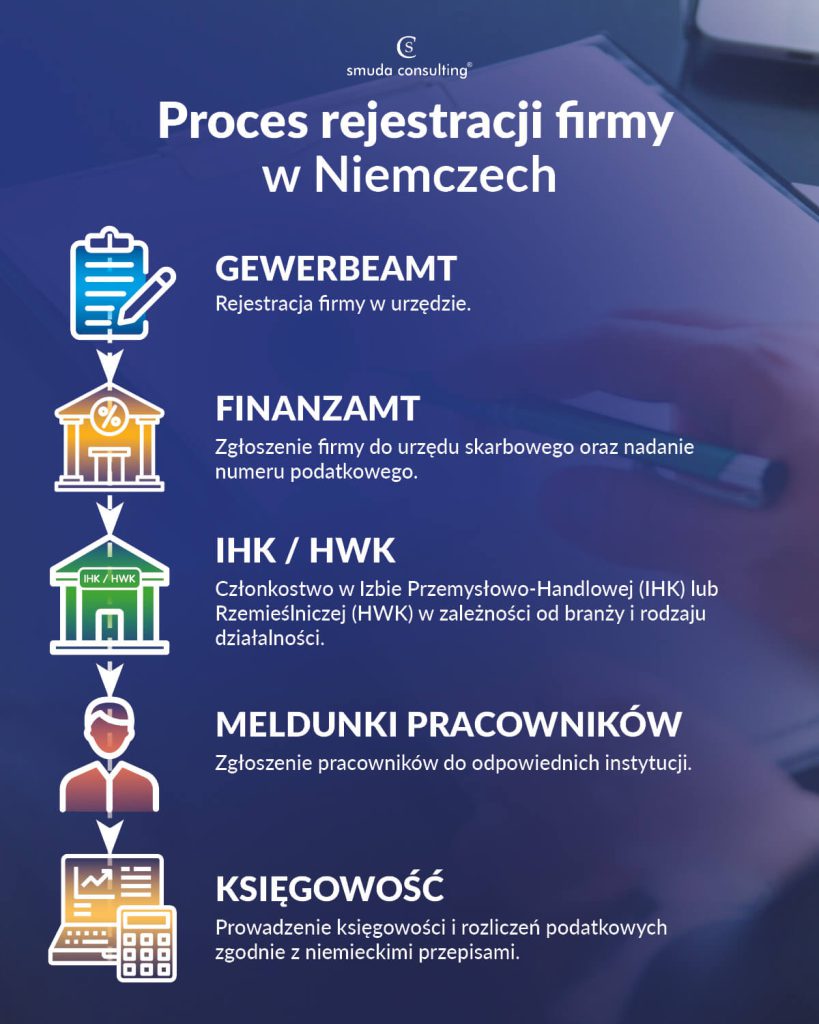
Pomożemy Ci wybrać optymalną formę prawną, załatwić wpis do rejestru handlowego, zgłosić firmę w urzędzie skarbowym oraz w IHK lub HWK. Zadbamy także o późniejsze prowadzenie biznesu — księgowość, SOKA-BAU, kadry i wszystkie obowiązki, które niemcy nakładają na przedsiębiorców.
Skontaktuj się z nami i zacznij biznes w Niemczech na solidnych fundamentach.
Źródła: sevdesk.de / personio.de / gruenderplattform.de / finanzchef24.de