Prowadzisz firmę w Niemczech albo dopiero ją planujesz. Wiesz, że kontrola podatkowa to tylko kwestia czasu. Dokumenty, faktury i księgi są oczywiste. Ale co z e-mailami? Czy niemiecki Finanzamt może zażądać pełnego dostępu do Twojej skrzynki? Najnowsze orzeczenia Bundesfinanzhof jasno wyznaczają granice. Warto je znać, zanim kontroler zapuka do drzwi.
Kontrola podatkowa w Niemczech a dostęp do danych cyfrowych
Podczas Betriebsprüfung urząd skarbowy ma prawo sprawdzić dokumenty związane z działalnością gospodarczą. Dotyczy to także danych w formie elektronicznej. Obowiązek ten wynika z §147 ust. 1 niemieckiej Ordynacji podatkowej. Nie oznacza to jednak, że kontroler może zajrzeć we wszystko.
Kluczowe jest jedno pytanie. Czy dany dokument podlega obowiązkowi przechowywania. Tylko wtedy Finanzamt może żądać jego okazania, także w wersji cyfrowej.
Dokumenty objęte obowiązkiem przechowywania
Poniższa tabela pokazuje, jakie dokumenty urząd może legalnie sprawdzić.
| Rodzaj dokumentu | Czy podlega kontroli |
| Faktury przychodowe i kosztowe | Tak |
| Sprawozdania finansowe i ich załączniki | Tak |
| Korespondencja handlowa i biznesowa | Tak |
| E-maile o charakterze biznesowym | Tak |
| Prywatne e-maile bez znaczenia podatkowego | Nie |
E-maile jako dokumenty podatkowe
Jeżeli wysyłasz lub otrzymujesz faktury, oferty, umowy albo ustalenia handlowe e-mailem, taka wiadomość staje się korespondencją handlową. A to oznacza obowiązek jej przechowywania. Bundesfinanzhof potwierdził to już w 2009 roku. Forma nie ma znaczenia. Liczy się treść.
Dla Ciebie, jako polskiego przedsiębiorcy działającego w Niemczech, oznacza to jedno. E-mail jest traktowany tak samo jak list czy dokument PDF.
Gdzie kończą się uprawnienia urzędu skarbowego
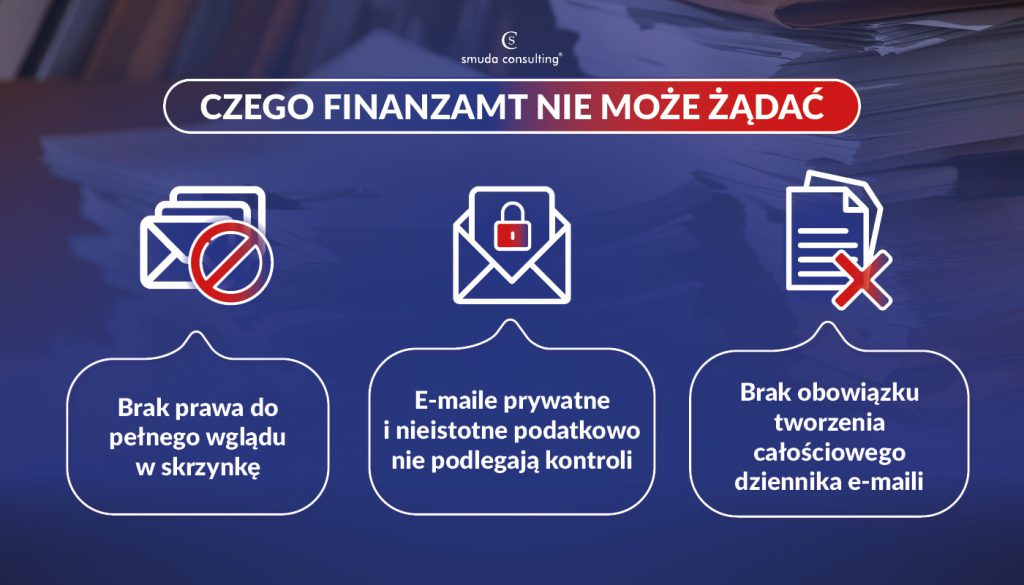
W wyroku z 30 kwietnia 2025 roku Bundesfinanzhof postawił wyraźną granicę. Urząd skarbowy zażądał od firmy stworzenia cyfrowego rejestru wszystkich przychodzących i wychodzących e-maili. Chciał potem wyszukiwać w nim treści istotne podatkowo.
Sąd uznał to za niedopuszczalne.
Nie masz obowiązku tworzyć zbiorczego dziennika e-maili tylko na potrzeby kontroli. Nie musisz też udostępniać wiadomości prywatnych ani takich, które nie mają znaczenia podatkowego.
Jak powinieneś postępować w praktyce
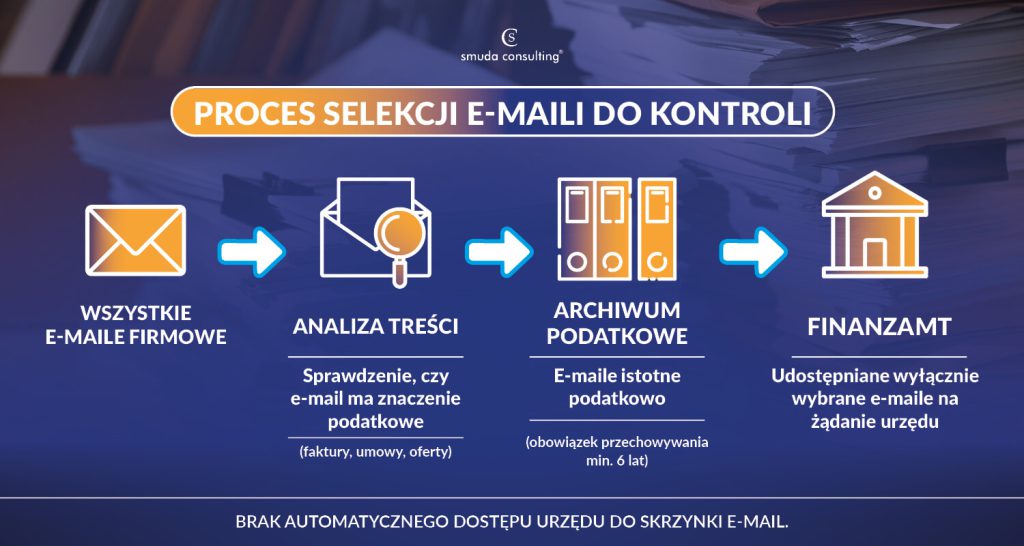
E-maile związane z działalnością gospodarczą musisz archiwizować. Minimalny okres przechowywania to sześć lat. Jeżeli urząd poprosi o konkretne wiadomości, a Ty ich nie masz, powstaje formalny błąd w księgowości.
Taki błąd, połączony z innymi nieprawidłowościami, może mieć poważne skutki. Finanzamt może oszacować obrót i zysk. To często oznacza dopłaty podatku i odsetki.
Dlatego archiwizacja e-maili nie jest formalnością. To element bezpieczeństwa podatkowego Twojej firmy w Niemczech.
Masz prawo do wstępnej kwalifikacji e-maili
Najważniejsza informacja z punktu widzenia przedsiębiorcy brzmi tak: To Ty decydujesz, które e-maile są istotne podatkowo. Skoro nie musisz tworzyć pełnego rejestru korespondencji, masz tzw. prawo pierwszej kwalifikacji.
W praktyce oznacza to, że przekazujesz urzędowi tylko te wiadomości, które faktycznie dotyczą spraw podatkowych. Selektywnie. Świadomie. Bez ujawniania prywatnej korespondencji.
Postaw na specjalistów
Jeżeli prowadzisz firmę w Niemczech lub planujesz ekspansję z Polski, warto od początku ustawić poprawne zasady archiwizacji i komunikacji. To oszczędzi Ci stresu, czasu i pieniędzy przy pierwszej kontroli podatkowej. Jeśli chcesz mieć pewność, że robisz to zgodnie z niemieckimi przepisami, skonsultuj się ze specjalistą, zanim zrobi to urząd.
Smuda Consulting od 2006 roku pomaga polskim firmom bezpiecznie działać na niemieckim rynku. Wspieramy Cię przy zakładaniu firmy w Niemczech, bieżących rozliczeniach oraz podczas kontaktów z niemieckimi urzędami skarbowymi.
Oszczędź sobie zmartwień, niepotrzebnych formalności i kosztownych błędów. Skontaktuj się z nami i uporządkuj sprawy swojej firmy w Niemczech, zanim zrobi to Finanzamt.
Źródło: handwerks-zeitung