Podpisałeś kontrakt budowlany w Niemczech jako podwykonawca i nagle widzisz zapis „§ 13b UStG” na mailu od klienta? To moment, w którym wielu przedsiębiorców zaczyna się zastanawiać, czy powinien doliczyć niemiecki VAT i jak w ogóle wygląda fakturowanie na rynku niemieckim.
Problem jest realny. Polscy budowlańcy często nie wiedzą, czy muszą naliczać 19% podatku VAT, gdzie zgłosić taką transakcję i jakie obowiązki na nich spoczywają. Błąd może kosztować sporo. Kontrahent może odrzucić dokumentację, a urząd skarbowy w Niemczech (niem. Finanzamt) może zakwestionować rozliczenia podatku.
Dlatego w tym artykule pokażemy Ci jasno i konkretnie, czym jest mechanizm odwrotnego obciążenia, kiedy działa w branży budowlanej i jak poprawnie wystawiać faktury. Dzięki temu zachowasz zgodność z prawem i unikniesz kosztownych pomyłek.
Co to jest reverse charge (§ 13b UStG)?
Reverse charge to mechanizm odwrotnego obciążenia opisany w niemieckiej ustawie o VAT, czyli Umsatzsteuergesetz (UStG). W praktyce oznacza, że obowiązek rozliczenia podatku VAT nie spoczywa na Tobie jako wykonawca, lecz na odbiorcy usługi.
W standardowej sytuacji firma świadczy usługi i dolicza VAT, a następnie musi odprowadzać go do urzędu skarbowego. Tutaj wszystko działa odwrotnie. Ty wystawiasz fakturę bez VAT, a nabywca usługi sam rozlicza podatek od towarów i usług w Niemczech.
To rozwiązanie nie jest przypadkowe. Wprowadzono je, aby ograniczyć oszustwa podatkowe i zapewnić większą kontrolę nad przepływem podatku. W praktyce dla Ciebie oznacza to mniej obowiązków w zakresie rozliczeń VAT, ale większą odpowiedzialność za poprawne fakturowanie.
Kiedy stosuje się § 13b UStG w branży budowlanej?
Nie każda transakcja podlega § 13b UStG. Kluczowe jest to, że dotyczy on wyłącznie relacji B2B. Jeśli świadczysz usługi dla osoby prywatnej, mechanizm odwrotnego obciążenia nie działa i musisz naliczać VAT w standardowy sposób. Kiedy trzeba stosować Reverse Charge?
Pierwszy warunek jest prosty. Musisz świadczyć usługi budowlane. Chodzi o działania związanych z nieruchomościami, takie jak budowa, remont, przebudowa czy rozbiórka. To właśnie te usługi budowlane są objęte przepisem paragraf 13b.
Drugi warunek dotyczy kontrahenta. Twój zleceniodawca musi być przedsiębiorcą świadczącym usługi budowlane. W praktyce oznacza to, że posiada odpowiedni dokument potwierdzający, np. zaświadczenie USt 1 TG. Bez tego nie powinieneś wystawiać faktury bez VAT, bo możesz narazić się na korektę i problemy podatkowe.
Jak poprawnie wystawić fakturę budowlaną z reverse charge w Niemczech?
Poprawne wystawienie dokumentu to klucz do spokojnych rozliczeń. Jeśli popełnisz błąd, kontrahent może odmówić płatności albo urząd nakaże korekty.
Najważniejsze elementy faktury w przypadku § 13b UStG pokazuje tabela:
| Element | Co musi się znaleźć |
| Kwota | tylko wartość netto |
| VAT | brak – nie naliczać |
| Twój numer | NIP UE |
| Dane kontrahenta | USt-IdNr. (VAT UE) |
| Klauzula | „Steuerschuldnerschaft des Leistungsempfängers” |
Klauzula to absolutna podstawa. Bez niej dokument nie spełnia wymogów niemieckiej ustawy i może zostać odrzucony. To właśnie ten zapis informuje, że obowiązek rozliczenia VAT w Niemczech przechodzi na odbiorcę.
Pamiętaj też, że jako podwykonawca w Niemczech Twoja faktura musi być zgodna z przepisami obu krajów. Dlatego warto zadbać o księgowość i fakturowanie już na starcie.
Reverse Charge (§ 13b UStG) a Bauabzugsteuer – uwaga na pułapki!
To jeden z najczęstszych błędów. Wielu przedsiębiorców myli § 13b UStG a podatek budowlany, czyli Bauabzugsteuer. A to dwa zupełnie różne podatki.
Różnice zobaczysz w tabeli:
| Element | § 13b UStG | Bauabzugsteuer |
| Rodzaj podatku | VAT (umsatzsteuer) | podatek budowlany |
| Kto płaci | nabywca | zleceniodawca potrąca |
| Wpływ na płatność | brak | -15% z faktury |
| Zwolnienie | nie dotyczy | możliwe (Freistellung) |
Reverse Charge w Niemczech nie zmniejsza Twojej wypłaty. Dostajesz całą kwotę netto. Natomiast Bauabzugsteuer może obniżyć Twoje wynagrodzenie o 15%, jeśli nie masz odpowiedniego zwolnienie.
Dlatego musisz rozróżniać te dwa mechanizm. Jeden dotyczy VAT, drugi dochodu. Oba obowiązują w branży budowlanej i oba mają wpływ na Twoje finanse.
Czy stosując Reverse Charge muszę rejestrować się do VAT w Niemczech?
Dobra wiadomość jest taka, że samo Reverse Charge nie zawsze oznacza obowiązku rejestracji do VAT w Niemczech. Jeśli Twoja firma świadczy usługi wyłącznie w tym modelu, często nie musisz od razu uzyskiwać niemieckiego numeru VAT.
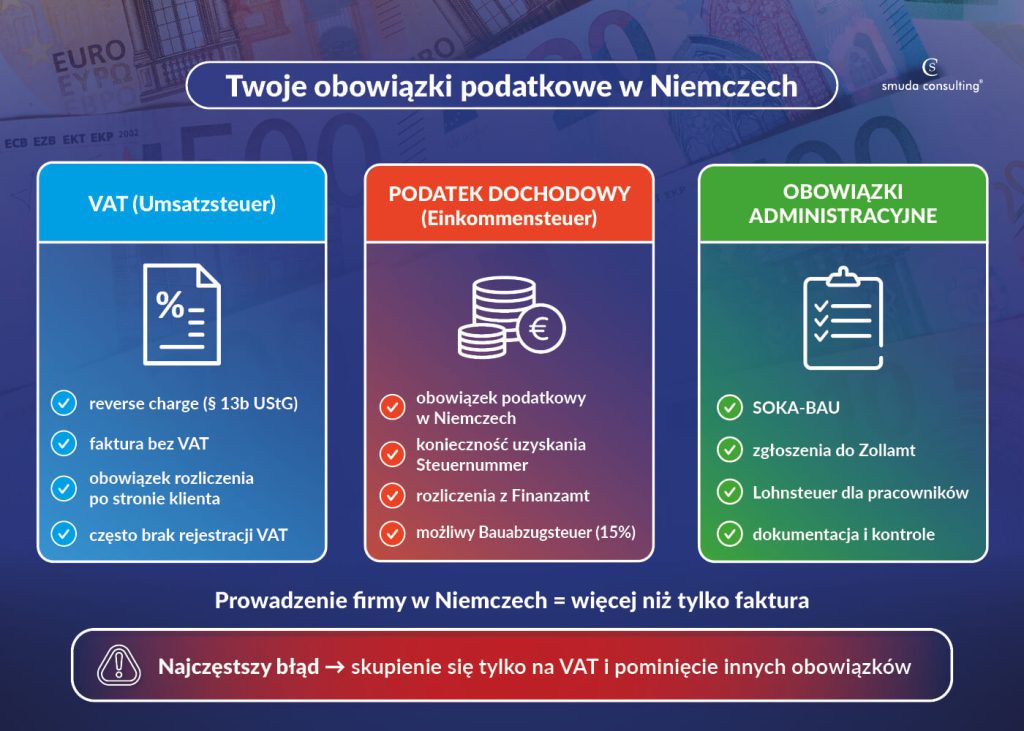
Ale to nie oznacza braku obowiązków. W wielu przypadkach powstaje obowiązek podatkowy w zakresie dochodu. Możesz musieć uzyskać Steuernummer i rozliczać się z Einkommensteuer.
Dodatkowo dochodzą inne kwestie administracyjne. Niemiecki rynek wymaga zgłoszeń i przestrzegania lokalnych przepisów. Dlatego zawsze warto zrobić Prüfung der Steuerpflicht przed rozpoczęciem działalności.
Inne obowiązki polskiej firmy budowlanej w Niemczech
Faktura to tylko jeden element. Jeśli Twoja firma działa na rynku niemieckim, musisz spełnić więcej wymogów.
- Pierwszy to SOKA-BAU. To system, który reguluje kwestie urlopów i składek pracowników w branży budowlanej. Obowiązek dotyczy wielu firm działających w Niemczech.
- Drugi to zgłoszenia do Zollamt. Każdy pracownik delegowany musi być odpowiednio zgłoszony. Do tego dochodzi Lohnsteuer, jeśli pracownicy przebywają w Niemczech przez dłuższy czas.
To wszystko pokazuje, że prowadzenie firmy świadczącej usługi budowlane w Niemczech wymaga kompleksowego podejścia. Same rozliczenia podatku to dopiero początek.
FAQ
Co to jest § 13b UStG w Niemczech?
To przepis niemieckiej ustawy o VAT, który wprowadza mechanizm odwrotnego obciążenia i przenosi obowiązek rozliczenia VAT na nabywcę.
Jak wystawić fakturę dla niemieckiej firmy budowlanej?
Musisz wystawić fakturę netto, bez VAT, pamiętać o dodaniu odpowiedniej adnotacji i podać numery VAT obu stron.
Czym różni się Reverse Charge od Bauabzugsteuer?
Reverse Charge dotyczy VAT, a Bauabzugsteuer podatku dochodowego i może pomniejszyć Twoją płatność o 15%.
Czy przy § 13b UStG wystawia się fakturę z VAT czy bez?
Zawsze bez VAT, jeśli spełnione są warunki.
Jaka klauzula na fakturze w Niemczech przy odwrotnym obciążeniu?
„Steuerschuldnerschaft des Leistungsempfängers nach § 13b UStG”.
Wsparcie dla twojej firmy
Mechanizm odwrotnego obciążenia to duże ułatwienie dla polskiej firmy działającej na rynku niemieckim. Dzięki niemu nie musisz rozliczać niemieckiego VAT, ale musisz zadbać o poprawność dokumentów i znajomość przepisów.
Jeśli masz wątpliwości, nie ryzykuj. Błędy w fakturowaniu mogą kosztować więcej niż profesjonalna pomoc.
Nie jesteś pewien, jak wystawiać poprawną fakturę swojemu kontrahentowi? Mylisz odwrócone obciążenie z podatkiem budowlanym?
Skorzystaj z wiedzy i wsparcia załogi Smuda Consulting. Firma założona w 2006 roku przez Georga Smudę to doświadczony zespół specjalistów, który wspiera polskich przedsiębiorców na niemieckim rynku.
Zapewnimy Ci zgodność z prawem, kompleksową księgowość, pomoc w dokumentacji i rozliczenia podatku oraz wsparcie w kontaktach z urzędem skarbowym.
Skontaktuj się ze Smuda Consulting i oddaj swoje faktury oraz finanse w ręce praktyków!
Źródła: rohlmann-steuer, lexware, deutsche-handwerks-zeitung