Jeżeli prowadzisz firmę w Niemczech i zatrudniasz pracowników na Minijob, od 1 lipca 2026 roku obowiązują nowe przepisy dotyczące ubezpieczenia emerytalnego. Zmiana dotyczy osób, które wcześniej zrezygnowały z obowiązkowego opłacania składek emerytalnych. Teraz mogą jednorazowo wycofać swoją decyzję i ponownie zostać objęte obowiązkowym ubezpieczeniem.
Dla pracodawców oznacza to nowe obowiązki administracyjne oraz konieczność prawidłowego rozliczenia składek. W tym poradniku wyjaśniamy, co dokładnie zmieniło się od 1 lipca 2026 roku i jak przygotować firmę do nowych zasad.
Co zmieniło się od 1 lipca 2026 roku?
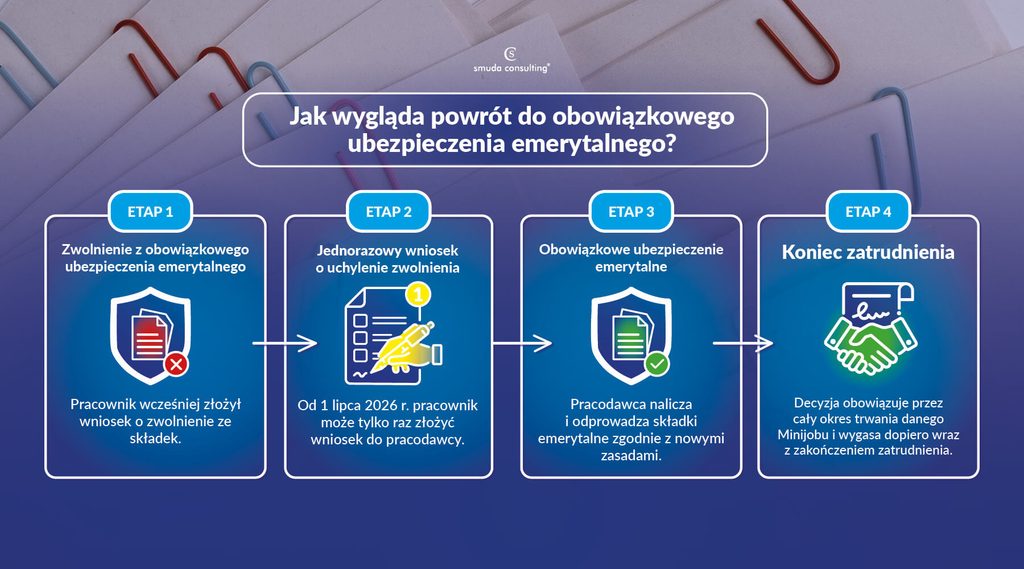
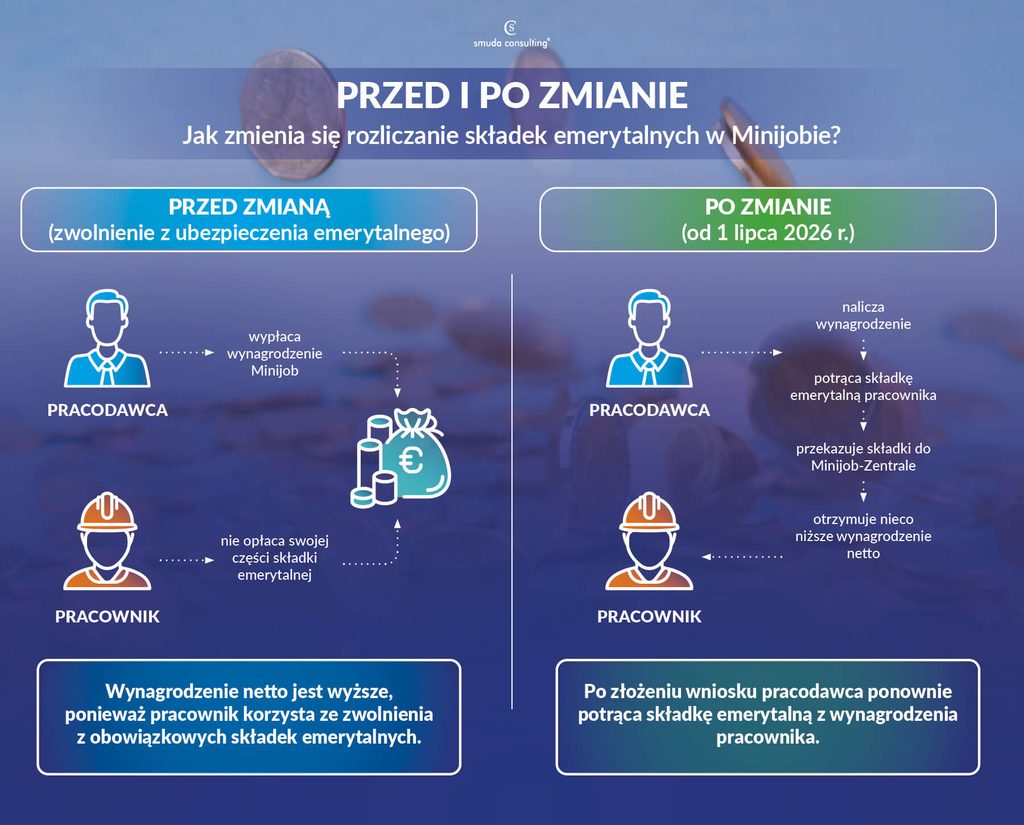
Do końca czerwca 2026 roku zwolnienie z obowiązkowego ubezpieczenia emerytalnego było nieodwracalne. Jeżeli pracownik raz złożył wniosek o zwolnienie z opłacania własnej części składek, decyzja obowiązywała przez cały okres zatrudnienia.
Od 1 lipca 2026 roku przepisy zostały zmienione. Pracownik może teraz jednorazowo wycofać wcześniejsze zwolnienie i ponownie zostać objęty obowiązkowym ubezpieczeniem emerytalnym. Jest to największa zmiana w zakresie rozliczania Minijob w drugiej połowie 2026 roku.
Jakie obowiązki ma pracodawca?
Najważniejszą zmianą jest to, że pracodawca staje się pierwszym adresatem wniosku pracownika. To właśnie do pracodawcy zatrudniony składa pisemny wniosek o uchylenie wcześniejszego zwolnienia z obowiązkowego ubezpieczenia emerytalnego.
Po otrzymaniu dokumentu pracodawca powinien odnotować datę wpływu w dokumentacji płacowej oraz zgłosić zmianę do Minijob-Zentrale. Od momentu wejścia zmiany w życie należy również naliczać i odprowadzać składkę emerytalną finansowaną przez pracownika.
Nie wystarczy więc jedynie przyjąć wniosek. Konieczne jest również odpowiednie przygotowanie rozliczeń płacowych oraz aktualizacja danych przekazywanych do Minijob-Zentrale.
| Obowiązek pracodawcy | Co należy zrobić? |
| Przyjęcie wniosku | Odebrać pisemny dokument od pracownika |
| Dokumentacja | Zachować wniosek w aktach płacowych |
| Zgłoszenie | Przekazać zmianę do Minijob-Zentrale |
| Rozliczenia | Zacząć potrącać składkę pracownika |
Od kiedy obowiązują nowe składki?
Zmiana nie działa wstecz. Nawet jeśli pracownik wcześniej korzystał ze zwolnienia przez kilka miesięcy lub lat, nie można skorygować wcześniejszych rozliczeń ani naliczyć składek za minione okresy.
Nowe zasady stosuje się wyłącznie do przyszłych okresów rozliczeniowych. Dlatego po otrzymaniu wniosku warto zweryfikować, od którego miesiąca należy rozpocząć naliczanie składek, aby uniknąć błędów podczas rozliczeń.
Jeden wniosek obowiązuje przez cały okres zatrudnienia
Nowe przepisy przewidują również ograniczenie. Pracownik może skorzystać z możliwości powrotu do obowiązkowego ubezpieczenia tylko raz.
Po złożeniu wniosku decyzja obowiązuje do końca danego stosunku pracy. Oznacza to, że pracodawca nie będzie musiał obsługiwać kolejnych zmian dotyczących tego samego zatrudnienia.
Co zrobić, gdy pracownik ma kilka Minijobów?
Przepisy wprowadzają jednolite zasady również dla osób wykonujących kilka Minijobów jednocześnie.
Jeżeli pracownik zdecyduje się wrócić do obowiązkowego ubezpieczenia emerytalnego, decyzja obejmuje wszystkie równolegle wykonywane Minijoby. Nie można stosować różnych zasad u poszczególnych pracodawców.
Dla pracodawcy oznacza to, że w przypadku informacji o kilku Minijobach warto upewnić się, czy pracownik prawidłowo zgłosił zmianę we wszystkich miejscach zatrudnienia. Jak zmiana wpływa na rozliczenia wynagrodzeń?
Od momentu objęcia pracownika obowiązkowym ubezpieczeniem emerytalnym pracodawca nadal opłaca ryczałtowe składki przewidziane dla Minijobów. Dodatkowo musi jednak potrącać z wynagrodzenia pracownika jego część składki emerytalnej i przekazywać ją wraz z pozostałymi należnościami.
W praktyce oznacza to zmianę wysokości wynagrodzenia netto pracownika oraz konieczność odpowiedniej konfiguracji programu kadrowo-płacowego. Warto sprawdzić, czy stosowane oprogramowanie zostało już dostosowane do nowych przepisów obowiązujących od 1 lipca 2026 roku.
Najważniejsze wnioski dla pracodawców
Zmiany obowiązujące od 1 lipca 2026 roku nie dotyczą wszystkich pracowników zatrudnionych na Minijobie, lecz tych, którzy wcześniej zrezygnowali z obowiązkowego ubezpieczenia emerytalnego i chcą ponownie do niego przystąpić. Dla pracodawców oznacza to nowe obowiązki związane z przyjmowaniem wniosków, prowadzeniem dokumentacji, zgłoszeniami do Minijob-Zentrale oraz prawidłowym naliczaniem składek.
Jeżeli prowadzisz działalność w Niemczech, warto już teraz sprawdzić procedury obowiązujące w Twojej firmie. Dzięki temu unikniesz błędów w rozliczeniach i prawidłowo wdrożysz nowe przepisy.
Jeżeli zatrudniasz pracowników w Niemczech lub planujesz rozpocząć działalność za Odrą, skorzystaj ze wsparcia ekspertów Smuda Consulting. Pomagamy przedsiębiorcom w kompleksowej obsłudze kadrowo-płacowej, rozliczeniach pracowników, prowadzeniu dokumentacji oraz wyjaśnianiu zmian w niemieckich przepisach. Dzięki temu możesz skupić się na prowadzeniu firmy, a kwestie formalne pozostawić specjalistom.
Źródła: deutsche-handwerkszeitung, tk