Wystawiłeś fakturę za usługi budowlane w Niemczech, ale Twój zleceniodawca zapłacił tylko 85% wartości? To częsta sytuacja w branży budowlanej. Wielu polskich przedsiębiorców działa na terenie Niemiec jako podwykonawcy lub wykonawcy usług budowlanych i dopiero po wystawieniu pierwszej faktury dowiaduje się, że część wynagrodzenia została potrącona.
Nie jest to błąd kontrahenta. To efekt niemieckich przepisów podatkowych. Zgodnie z § 48 niemieckiej ustawy o podatku dochodowym, czyli Einkommensteuergesetz (EStG), zleceniodawca jest zobowiązany do potrącenia podatku budowlanego Bauabzugssteuer w wysokości 15% wartości faktury i przekazania tej kwoty na rachunek bankowy właściwego niemieckiego urzędu skarbowego, czyli Finanzamt.
Na szczęście istnieje rozwiązanie. Jeśli uzyskasz odpowiednie zaświadczenie o zwolnieniu z obowiązku zapłaty podatku, czyli Freistellungsbescheinigung, możesz otrzymywać pełne wynagrodzenie za swoje usługi budowlane w Niemczech. W tym poradniku dowiesz się, czym dokładnie jest podatek budowlany, kto musi go płacić, jak uzyskać Freistellungsbescheinigung oraz jak odzyskać potrącone środki.
Co to jest Freistellungsbescheinigung i Bauabzugssteuer?
Bauabzugssteuer to podatek budowlany w Niemczech wprowadzony w 2001 w celu ograniczenia pracy na czarno oraz walki z nielegalną działalnością w branży budowlanej. Przepisy regulujące jego działanie znajdują się w § 48 – 48d Einkommensteuergesetz, czyli niemieckiej ustawy o podatku dochodowym.
Mechanizm jest prosty. Jeżeli wykonawca usługi budowlanej nie posiada zaświadczenia o zwolnieniu z obowiązku zapłaty podatku, zleceniodawca musi potrącić 15% wartości faktury i odprowadzić tę kwotę do właściwego Finanzamt. W praktyce oznacza to, że wykonawca usługi budowlanej otrzymuje tylko 85% wynagrodzenia.
Freistellungsbescheinigung to oficjalne zaświadczenie wydawane przez niemiecki urząd skarbowy. Dokument potwierdza zwolnienie z obowiązku zapłaty podatku od świadczonej usługi budowlanej. Jeśli posiadasz to zaświadczenie, Twój zleceniodawca nie musi potrącać podatku Bauabzugsteuer w wysokości 15%. Dzięki temu wykonawca otrzymuje pełną kwotę z faktury.
| Pojęcie | Znaczenie |
| Bauabzugssteuer | podatek budowlany w Niemczech wynoszący 15% wartości faktury |
| Freistellungsbescheinigung | zaświadczenie o zwolnieniu z obowiązku zapłaty podatku budowlanego |
| Finanzamt | niemiecki urząd skarbowy właściwy dla wykonawcy |
| Steuernummer | niemiecki numer identyfikacji podatkowej wymagany do rozliczeń |
Warto wiedzieć, że przepisy obejmują zarówno firmy niemieckie, jak i zagraniczne. Jeśli Twoja działalność jest opodatkowana w Niemczech zgodnie z obowiązującą umową w sprawie unikania podwójnego opodatkowania w zakresie podatków od dochodu, to również podlegasz tym regulacjom.
Kogo obowiązuje podatek budowlany w Niemczech?
Podatek budowlany w Niemczech dotyczy wszystkich przedsiębiorców wykonujących usługi budowlane. Przepisy interpretują pojęcie „Bauleistungen” bardzo szeroko. Obejmuje ono każde działanie związane ze wznoszeniem, utrzymaniem, konserwacją, przebudową lub rozbiórką budowli.
Oznacza to, że obowiązek podatkowy dotyczy nie tylko dużych firm budowlanych. W praktyce obejmuje także rzemieślników i małe firmy działające jako podwykonawcy. Jeśli polski przedsiębiorca realizuje usługi budowlane na terenie Niemiec, jego wynagrodzenia mogą podlegać potrąceniu od podatku zgodnie z § 48 niemieckiej ustawy o podatku dochodowym.
Najczęściej obowiązek posiadania Freistellungsbescheinigung dotyczy takich zawodów jak:
- murarze
- cieśle i dekarze
- malarze i sztukatorzy
- płytkarze
- elektrycy
- instalatorzy i monterzy ogrzewania
- podwykonawcy (Subunternehmer)
- generalni wykonawcy (Generalunternehmer)
Nie wszystkie usługi są jednak traktowane jako usługi budowlane. Jeśli firma wykonuje wyłącznie usługi projektowe lub dostarcza materiały budowlane bez ich montażu, podatek budowlany zwykle nie ma zastosowania.
| Usługi objęte podatkiem | Usługi wyłączone |
| budowa i przebudowa budynków | usługi architektoniczne |
| instalacje elektryczne | usługi inżynierskie |
| montaż instalacji grzewczych | dostawa materiałów budowlanych |
| prace remontowe i wykończeniowe | projektowanie konstrukcji |
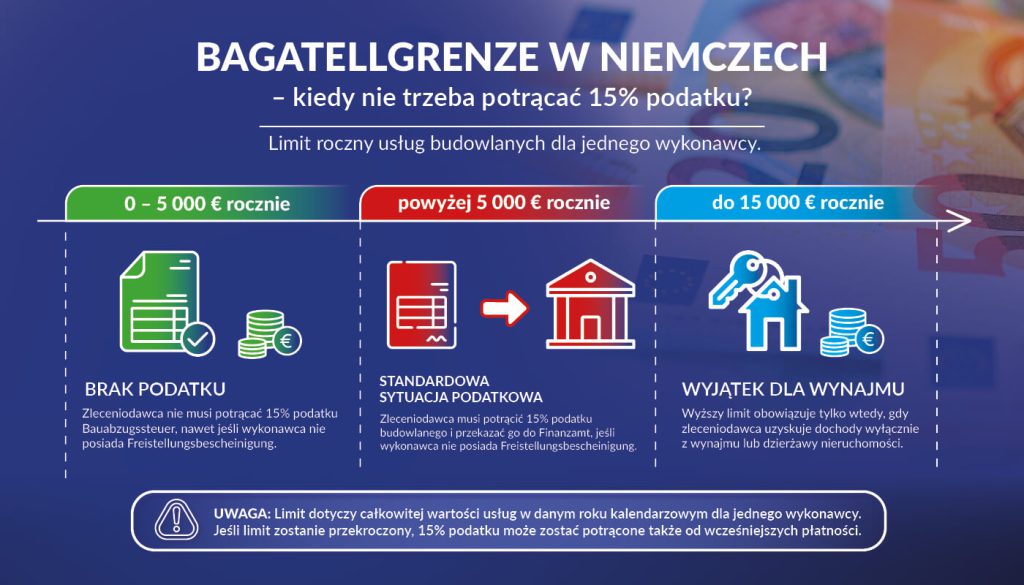
Kwota wolna (Bagatellgrenze) – kiedy nie trzeba płacić 15% podatku?
Niemieckie przepisy przewidują wyjątki od obowiązku potrącania podatku budowlanego. Jeśli wartość usług budowlanych w danym roku kalendarzowym nie przekroczy określonego limitu, zleceniodawca nie musi dokonywać potrącenia.
Standardowa kwota wolna wynosi 5 000 euro rocznie dla jednego wykonawcy. Oznacza to, że jeśli całkowita wartość usług budowlanych w Niemczech wykonywanych dla danego zleceniodawcy nie przekroczy tego limitu, podatek budowlany nie musi być pobierany.
W niektórych sytuacjach limit jest wyższy. Jeśli zleceniodawca osiąga wyłącznie dochody zwolnione z VAT z tytułu wynajmu i dzierżawy, limit wynosi 15 000 euro rocznie.
| Limit | Kiedy obowiązuje |
| 5 000 € | standardowy limit dla większości firm |
| 15 000 € | gdy zleceniodawca osiąga tylko przychody z wynajmu |
Trzeba jednak zachować ostrożność. Jeśli w trakcie roku okaże się, że suma zleceń przekroczy limit, podatek trzeba potrącić również od wcześniejszych płatności. Dlatego wielu niemieckich kontrahentów woli od początku wymagać Freistellungsbescheinigung, zamiast korzystać z Bagatellgrenze.
Jak zagraniczna (polska) firma może uzyskać Freistellungsbescheinigung?
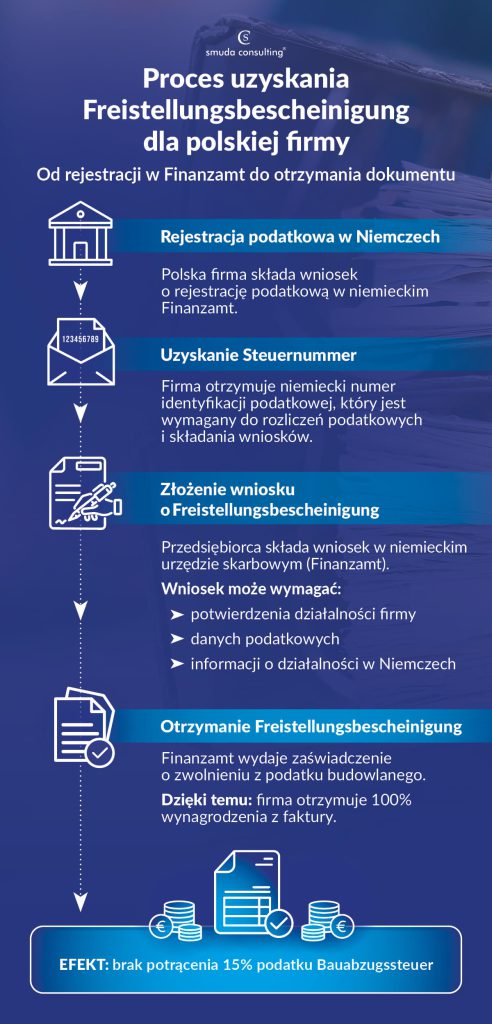
Polski przedsiębiorca może uzyskać Freistellungsbescheinigung, ale musi spełnić kilka warunków. Przede wszystkim firma musi być zarejestrowana w niemieckim systemie podatkowym.
Pierwszym krokiem jest wniosek o rejestrację w niemieckim urzędzie skarbowym. W wyniku tej procedury przedsiębiorca otrzymuje Steuernummer, czyli niemiecki numer identyfikacji podatkowej. Jest on niezbędny do prowadzenia działalności i rozliczeń podatkowych na terenie Niemiec.
Następnie konieczne jest złożenie wniosku o wydanie Freistellungsbescheinigung. Dokument składa się w Finanzamt właściwym dla firmy lub wskazanym przez Bundeszentralamt für Steuern (BZSt). Wniosek (niem. Antrag) powinien zawierać dane firmy, informacje o działalności oraz potwierdzenie, że przedsiębiorca spełnia obowiązki podatkowe (brak długów i terminowość).
Zagraniczne firmy często muszą przedstawić dodatkowe dokumenty. Należą do nich potwierdzenie rejestracji podatkowej w Polsce oraz informacje o działalności gospodarczej. Czasami konieczne jest również wskazanie przedstawiciela do kontaktu z niemieckim urzędem.
Zaleca się wczesne złożenie wniosku, ponieważ weryfikacja zagranicznej firmy może trwać dłużej. Dokument należy przedstawić kontrahentowi jeszcze przed rozpoczęciem prac.
Ile ważna jest Freistellungsbescheinigung i na co uważać?
Freistellungsbescheinigungen są wydawane na czas określony. Standardowo dokument jest ważny maksymalnie trzy lata, jednak Finanzamt może skrócić ten okres.
W przypadku zagranicznych firm często stosuje się jeszcze krótsze okresy ważności. Czasami zaświadczenie jest wydawane tylko dla konkretnego projektu lub zlecenia. W takim przypadku po zakończeniu prac trzeba ponownie złożyć wniosek.
Niektóre dokumenty zawierają także limit kwotowy. Jeśli suma Twoich zleceń przekroczy wskazaną kwotę, zwolnienie przestaje obowiązywać i zleceniodawca znów musi potrącać podatek.
Warto także pamiętać o strukturze rynku budowlanego. W wielu projektach występuje łańcuch wykonawców. Generalny wykonawca sprawdza swojego podwykonawcę, a podwykonawca – kolejnego. Każda firma w tym łańcuchu powinna posiadać własną Freistellungsbescheinigung.
Co się stanie, jeśli nie dostarczę zwolnienia mojemu kontrahentowi?
Jeśli nie przedstawisz kontrahentowi ważnej Freistellungsbescheinigung, zleceniodawca jest zobowiązany do potrącenia 15% wartości faktury. Następnie musi przekazać tę kwotę na konto właściwego niemieckiego urzędu skarbowego do 10 dnia następnego miesiąca.
Oznacza to, że Twoja firma natychmiast traci część płynności finansowej. Przy większych projektach budowlanych może to oznaczać dziesiątki tysięcy euro zamrożonych środków.
Dobra wiadomość jest taka, że te pieniądze nie przepadają. Zatrzymana kwota zostaje zaliczona na poczet podatku dochodowego w Niemczech. Jeśli okaże się, że zapłacony podatek był wyższy niż rzeczywista należność, możliwy jest zwrot podatku budowlanego z Niemiec.
Problem polega na czasie. Zwrot może trwać kilka miesięcy, a czasem nawet dłużej. Dlatego większość firm budowlanych w Niemczech traktuje Freistellungsbescheinigung jako podstawowy dokument do prowadzenia działalności.
FAQ – Najczęściej zadawane pytania o podatek budowlany
Co to jest Freistellungsbescheinigung?
Freistellungsbescheinigung to zaświadczenie o zwolnieniu z obowiązku zapłaty podatku budowlanego w Niemczech. Dokument wydaje Finanzamt i pozwala firmie budowlanej otrzymywać pełne wynagrodzenie bez potrącenia 15% podatku Bauabzugssteuer.
Ile wynosi podatek budowlany (Bauabzugssteuer) w Niemczech?
Podatek budowlany wynosi 15% wartości faktury za usługi budowlane. Zleceniodawca potrąca go i przekazuje do niemieckiego urzędu skarbowego.
Kto musi potrącać 15% podatku budowlanego?
Obowiązek ten dotyczy przedsiębiorców i instytucji publicznych, które zlecają usługi budowlane innym firmom. Jeśli wykonawca nie posiada Freistellungsbescheinigung, zleceniodawca musi potrącić podatek.
Jak długo jest ważne zwolnienie Freistellungsbescheinigung?
Zaświadczenie jest wydawane na maksymalnie trzy lata, ale w przypadku firm zagranicznych często obowiązuje krócej lub tylko dla konkretnego projektu.
Czy polska firma musi płacić podatek budowlany w Niemczech?
Tak, jeśli wykonuje usługi budowlane na terenie Niemiec. Podatek można jednak uniknąć, uzyskując Freistellungsbescheinigung w niemieckim urzędzie skarbowym.
Najważniejsze wnioski dla firm budowlanych w Niemczech
Freistellungsbescheinigung to jeden z najważniejszych dokumentów dla firm budowlanych działających w Niemczech. Pozwala uniknąć potrącenia 15% podatku Bauabzugssteuer i zachować płynność finansową. Bez niego każda faktura może zostać automatycznie pomniejszona o podatek budowlany.
Dlatego polscy podwykonawcy pracujący na terenie Niemiec powinni zadbać o odpowiednią rejestrację podatkową i uzyskanie zwolnienia jeszcze przed rozpoczęciem realizacji zlecenia.
Skontaktuj się z ekspertami
Nie pozwól, aby niemiecki fiskus zamrażał 15% Twoich ciężko zarobionych pieniędzy.
Smuda Consulting od 2006 roku pomaga polskim przedsiębiorcom bezpiecznie prowadzić działalność i rozliczać usługi budowlane w Niemczech. Pomożemy Ci uzyskać Steuernummer, złożyć wniosek o Freistellungsbescheinigung oraz odzyskać już potrącony podatek budowlany.
Skontaktuj się z zespołem Smuda Consulting i zabezpiecz finanse swojej firmy.
Źródła: pkf, handweksratgeber, ihk