Szukasz pracownika do swojej firmy w Niemczech, ale pełen etat generuje zbyt wysokie koszty, a Minijob do 603 euro miesięcznie nie zapewnia wystarczającego wymiaru godzin pracy? Niemiecki system przewiduje formę pośrednią. Jest nią Midijob. To rozwiązanie stworzone dla firm, które potrzebują stabilnego zatrudnienia bez kosztów pełnego etatu.
Midijob funkcjonuje w tzw. strefie przejściowej, czyli Übergangsbereich. Pozwala legalnie zatrudniać pracowników, opłacać składki na ubezpieczenie społeczne i jednocześnie zapewniać pełne świadczenia socjalne. Dla pracodawcy oznacza to bezpieczeństwo podatkowe i kadrowe.
W artykule dowiesz się, czym jest Midijob w Niemczech, jakie obowiązują progi i limity w 2026 roku, ile kosztuje pracownik oraz jakie obowiązki spoczywają na firmie zatrudniającej.
Co to jest Midijob?
Midijob to praca najemna w Niemczech, w której miesięczne wynagrodzenie brutto mieści się pomiędzy limitem Minijob a górną granicą strefy przejściowej. Zatrudnienie w tym przedziale oznacza pełne ubezpieczenie społeczne przy obniżonych składkach po stronie pracownika.
Midijob to praca w niepełnym wymiarze godzin lub elastyczny etat. W przeciwieństwie do Minijob pracownik posiada ubezpieczenie zdrowotne, emerytalne, pielęgnacyjne oraz ubezpieczenie od bezrobocia. Forma zatrudnienia opiera się na normalnym stosunku pracy.
Ile wynosi limit zarobków na Midijob w 2026 roku?
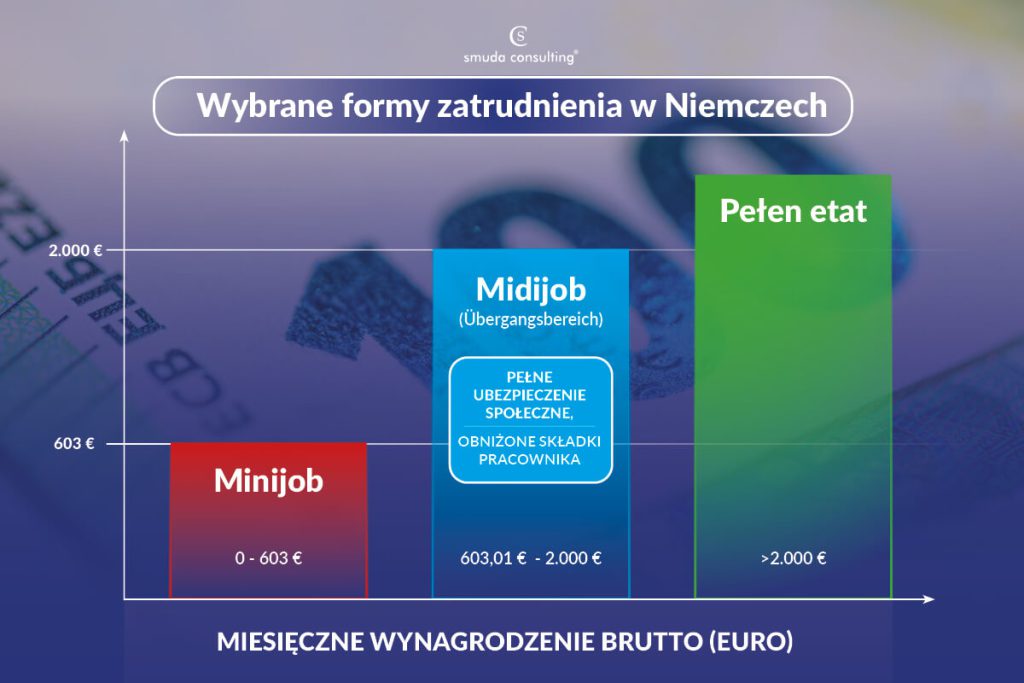
Od 1 stycznia 2026 roku dolna granica Midijob wynosi 603,01 euro miesięcznie. Jest to bezpośredni efekt wzrostu płacy minimalnej do 13,90 euro za godzinę. Górna granica strefy przejściowej pozostaje na poziomie 2.000 euro brutto miesięcznie.
W tym zakresie pracownicy Midijob mają prawo do pełnych świadczeń, mimo że płacą niższe składki na ubezpieczenie społeczne.
Poniżej przedstawiono aktualne progi obowiązujące w Niemczech:
| Forma zatrudnienia | Miesięczne wynagrodzenie brutto |
| Minijob | do 603 euro |
| Midijob | 603,01 – 2.000 euro |
| Pełen etat | powyżej 2.000 euro |
Midijob a Minijob w Niemczech – porównanie kluczowych różnic
Porównanie tych dwóch form zatrudnienia pozwala szybko ocenić, która opcja jest warta zastosowania w danej firmie w Niemczech.
| Cecha | Minijob | Midijob |
| Miesięczny limit zarobków | do 603 euro | 603,01–2000 euro |
| Ubezpieczenie zdrowotne | brak lub rodzinne | pełne ubezpieczenie zdrowotne |
| Ubezpieczenie społeczne | brak pełnych składek | pełne składki |
| Emerytura | możliwość zwolnienia | obowiązkowe opłacanie składek |
| Podatek | ryczałt | Lohnsteuer i klasa podatkowa |
Minijob i Midijob w Niemczech różnią się przede wszystkim zakresem ubezpieczeń. W przypadku Minijob pracownik nie ma pełnych składek na ubezpieczenie społeczne. W przypadku Midijob składki są obowiązkowe, ale obniżone po stronie pracownika.
Różnica ta sprawia, że Midijob dla pracowników oznacza bardziej stabilną pracę. W przeciwieństwie do Minijob daje prawo do zasiłku dla bezrobotnych oraz pełnej emerytury.
Ile kosztuje pracownik na Midijob w Niemczech?
Koszty pracodawcy w Niemczech przy Midijob są zbliżone do kosztów klasycznego zatrudnienia. Pracodawca jest zobowiązany do opłacania składek na ubezpieczenie zdrowotne, emerytalne, pielęgnacyjne oraz ubezpieczenie na wypadek bezrobocia od rzeczywistego wynagrodzenia brutto. W dolnym progu składek udział firmy jest nawet wyższy niż połowa.
Często pojawia się mit, że Midijob opłacać się może tylko pracownikowi. W praktyce pracodawca zyskuje zmotywowanego pracownika, który otrzymuje wyższe netto, a jednocześnie pozostaje w pełni legalnym stosunku pracy. To znacznie bezpieczniejsze rozwiązanie niż nielegalne zatrudnienie.
Dodatkowo należy pamiętać o podatku. Lohnsteuer musi być prawidłowo naliczony, a każda wypłata wynagrodzenia trafia do deklaracji podatkowej w niemieckim urzędzie skarbowym. Obsługa kadrowo płacowa wymaga tu precyzji.
Ubezpieczenie i emerytura na Midijob
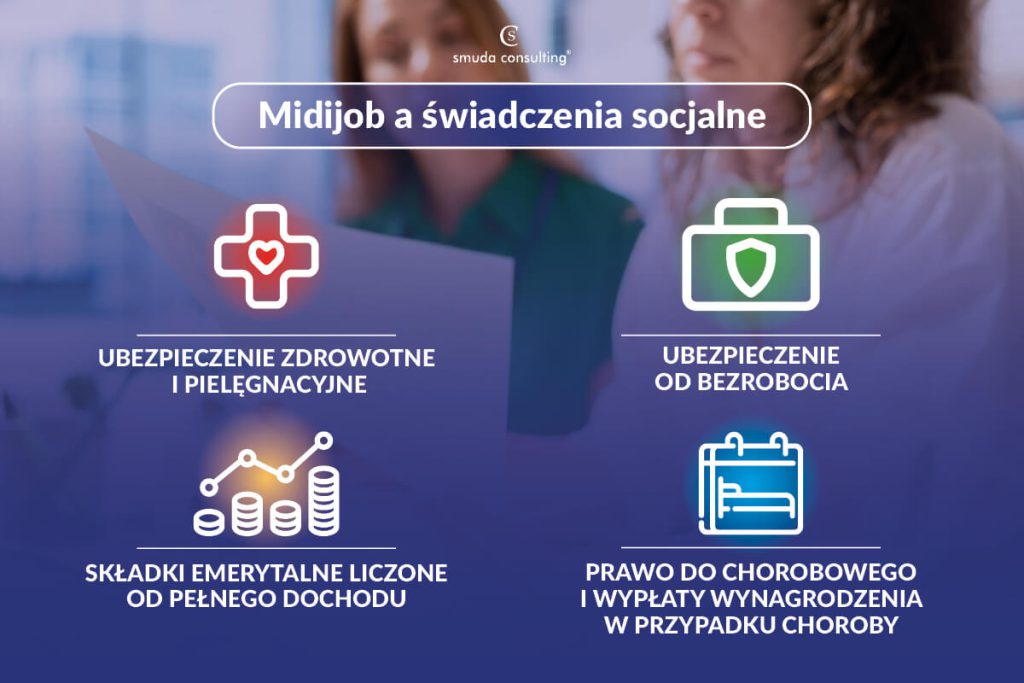
Pracownicy zatrudnieni w ramach Midijob podlegają pełnemu ubezpieczeniu zdrowotnemu. Jest to szczególnie ważne dla osób z Polski, które nie mają innego prawa do ubezpieczenia zdrowotnego w Niemczech.
Składka na ubezpieczenie emerytalne jest obniżona, ale emerytura liczona jest od pełnego dochodu. Oznacza to, że opłacanie składek na ubezpieczenie emerytalne nie powoduje strat w przyszłych świadczeniach emerytalnych.
Po spełnieniu warunków czasowych przysługuje także prawo do zasiłku dla bezrobotnych. Obejmuje to również ubezpieczenie od bezrobocia oraz prawo do wypłaty wynagrodzenia w przypadku choroby.
Midijob a Steuerklasse
Czy Midijob jest opodatkowany? Tak. W przypadku Midijob nie stosuje się ryczałtu jak przy Minijob. Wynagrodzenie podlega pod podatek dochodowy i Lohnsteuer zgodnie z przypisaną klasą podatkową.
Klasa podatkowa ma bezpośredni wpływ na wynagrodzenie netto. Najczęściej spotykana jest klasa I, ale przy drugiej pracy Midijob często trafia do VI klasy podatkowej. W takim przypadku obciążenie podatkowe jest wyższe, co należy uwzględnić przy kalkulacji dochodu.
Midijob jako dodatkowa forma zatrudnienia może być opłacalny, jeśli główny dochód pozostaje w niższym progu podatkowym. Każdy przypadek wymaga jednak indywidualnej analizy płacowej.
Poniższa tabela przedstawia najczęściej spotykane klasy podatkowe w przypadku Midijob w Niemczech wraz z typowymi sytuacjami pracowników:
| Klasa podatkowa | Typowa sytuacja |
| I | osoba samotna |
| III/V | małżeństwo |
| VI | druga lub kolejna praca |
Obowiązki pracodawcy przy Midijob
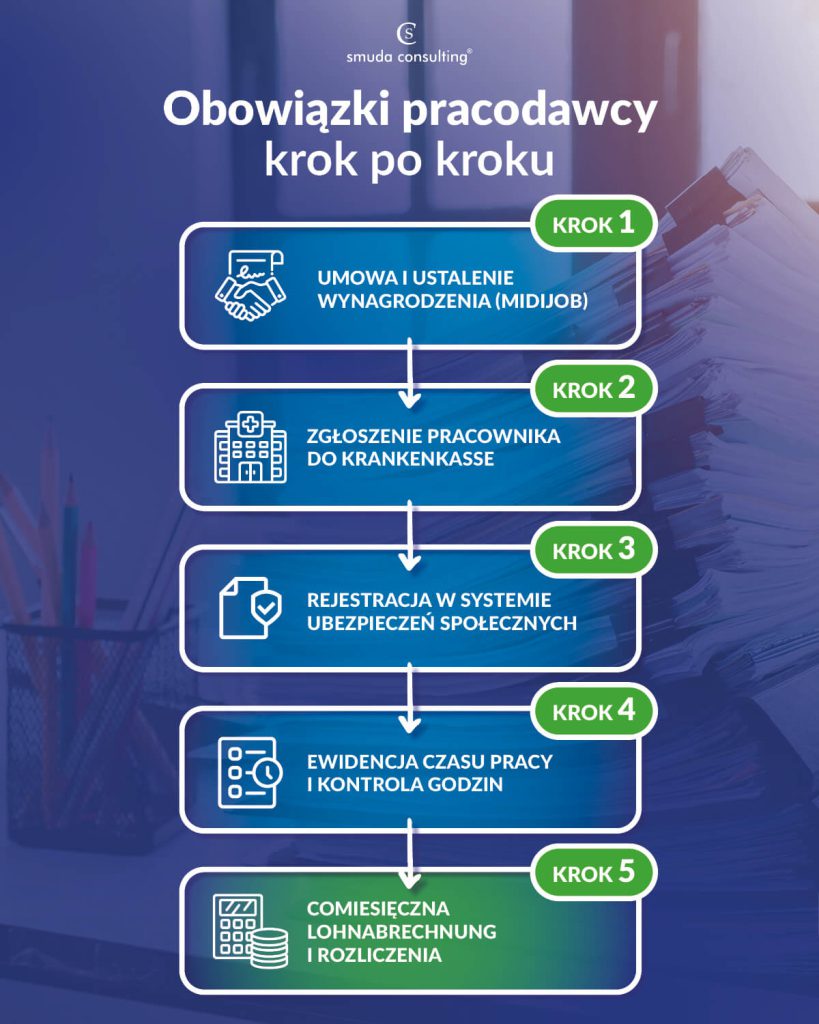
Zatrudnienie w strefie przejściowej wiąże się z konkretnymi obowiązkami. Pracodawca musi zgłosić pracownika do właściwej kasy chorych, a nie do Minijob-Zentrale. Dalej następuje rejestracja w systemie ubezpieczeń społecznych.
Konieczne jest prowadzenie ewidencji czasu pracy. Ma to kluczowe znaczenie przy kontrolach z Zollamtu oraz przy wymiarze godzin i przestrzeganiu płacy minimalnej 13,90 euro. Dokumentacja płacowa musi być kompletna.
Comiesięczne rozliczenia płacowe, czyli Lohnabrechnung, obejmują składki na ubezpieczenie społeczne, podatek i raportowanie do właściwych instytucji. W praktyce obsługa kadrowa i płacowa wymaga doświadczenia i znajomości niemieckich przepisów.
FAQ – najczęstsze pytania o Midijob w Niemczech
Od jakiej kwoty zaczyna się Midijob?
Midijob zaczyna się od 603,01 euro miesięcznie brutto.
Ile wynosi Midijob w 2026 roku?
W 2026 roku próg wynosi od 603,01 do 2.000 euro miesięcznie.
Czy na Midijob pracownik ma ubezpieczenie zdrowotne?
Tak, pracownicy zatrudnieni na Midijob mają pełne ubezpieczenie zdrowotne i pielęgnacyjne.
Jaka klasa podatkowa przy Midijob?
Obowiązuje standardowa klasa podatkowa od I do VI, w zależności od sytuacji rodzinnej i liczby zatrudnień.
Wnioski dla pracodawców planujących zatrudnienie w Niemczech
Midijob to forma zatrudnienia warta rozważenia przy prowadzeniu firmy w Niemczech. Zapewnia legalność, pełne składki i bezpieczeństwo socjalne. Jednocześnie wymaga precyzyjnej obsługi płacowej. Błędy w Übergangsbereich generują koszty korekty i kary.
Zastanawiasz się nad zatrudnieniem pracownika w Niemczech? Chcesz wykorzystać Midijob, ale obawiasz się niemieckich przepisów, zgłoszeń i rozliczeń?
Nie ryzykuj. Smuda Consulting od lat wspiera polskie firmy w Niemczech w zakresie kadr i płac. Zajmiemy się formalnościami, a Ty skupisz się na biznesie.
Skontaktuj się z nami w sprawie obsługi płacowej Twojej firmy.
Źródła: minijob-zentrale / tk / betanet / haufe
Stan na: 21.01.2026